¿Qué es el CFDI 4.0?
El Comprobante Fiscal Digital por Internet (CFDI) en su versión 4.0 es el formato actual de factura electrónica autorizado por el Servicio de Administración Tributaria (SAT) en México. Reemplaza por completo a la versión 3.3, retirada del esquema obligatorio en abril de 2023.
Un CFDI 4.0 es un archivo XML firmado digitalmente con tu Certificado de Sello Digital (CSD) y timbrado por un Proveedor Autorizado de Certificación (PAC). Una vez timbrado obtiene un Folio Fiscal UUID y se vuelve un documento fiscal válido ante el SAT.
El cambio mayor de la 4.0 respecto a la 3.3 no es el diseño del XML, sino las validaciones: el SAT ahora exige que el RFC, nombre o razón social, código postal del domicilio fiscal y régimen fiscal del receptor coincidan exactamente con la Constancia de Situación Fiscal vigente.
Fechas oficiales del CFDI 4.0
El CFDI 4.0 fue publicado en el Anexo 20 de la Resolución Miscelánea Fiscal 2022 y siguió un cronograma de adopción escalonado.
Su entrada en vigor formal fue el 1 de enero de 2022, conviviendo con la versión 3.3 durante una etapa de transición que el SAT extendió en varias ocasiones. La obligatoriedad universal —es decir, el fin definitivo de la 3.3— quedó establecida el 1 de abril de 2023 tanto para CFDI de ingreso como para el Complemento de Recepción de Pagos (REP 2.0) y CFDI de Nómina 4.0.
- 1 de enero de 2022 — Inicia vigencia oficial del CFDI 4.0.
- 1 de julio de 2022 — Primer intento de obligatoriedad (prorrogado).
- 1 de enero de 2023 — Obligatoriedad para CFDI de nómina 4.0.
- 1 de abril de 2023 — Obligatoriedad universal: fin de la 3.3 y del REP 1.0.
Qué cambia en el CFDI 4.0 frente a la 3.3
Las diferencias entre el CFDI 3.3 y el 4.0 se concentran en datos del emisor y receptor, nuevos campos obligatorios y validaciones automáticas que antes no existían:
- Nombre o razón social del receptor obligatorio (antes era opcional).
- Código postal del domicilio fiscal del receptor obligatorio.
- Régimen Fiscal del receptor obligatorio.
- Uso fiscal del CFDI compatible con el régimen fiscal del receptor.
- Nuevo nodo 'InformacionGlobal' para facturas globales con periodicidad.
- Nuevos atributos 'Exportacion' y 'ObjetoImp' por concepto.
- Nuevos nodos 'ACuentaTerceros' para operaciones a cuenta de terceros.
- Validación contra la Constancia de Situación Fiscal del receptor.
Validaciones nuevas del SAT
Si emites un CFDI 4.0 y los datos del receptor no coinciden con su Constancia de Situación Fiscal vigente, el PAC rechazará el timbrado con códigos de error específicos. Los más frecuentes son:
- CFDI40147 — El RFC del receptor no existe en la lista de RFC inscritos no cancelados del SAT (LCO).
- CFDI40150 — El nombre o razón social del receptor no coincide con el registrado ante el SAT.
- CFDI40161 — El código postal del receptor no coincide con su domicilio fiscal registrado.
- CFDI40162 — El régimen fiscal del receptor no corresponde al registrado en la Constancia de Situación Fiscal.
- CFDI40177 — El uso del CFDI no es compatible con el régimen fiscal del receptor.
Errores comunes al emitir CFDI 4.0
La mayoría de los rechazos del SAT en CFDI 4.0 caen en tres patrones repetitivos:
Primero, capturar el nombre comercial del cliente en vez del nombre o razón social legal (por ejemplo, 'Carlos' en lugar de 'Carlos Hernández García'). El SAT exige el nombre exacto como aparece en su Constancia de Situación Fiscal, incluyendo acentos y sin abreviaturas.
Segundo, usar un código postal genérico (como el de la sucursal) en lugar del código postal del domicilio fiscal del receptor. El SAT valida que ese código postal sea exactamente el que el receptor tiene registrado en su RFC.
Tercero, emitir con un 'Uso del CFDI' que no corresponde al régimen fiscal del receptor. Por ejemplo, un receptor con régimen de Sueldos y Salarios no puede recibir CFDIs con uso 'G03 — Gastos en general'.
Cómo migrar de 3.3 a 4.0 sin extender plazos
Si todavía estás emitiendo CFDI 3.3 internamente (por sistemas legacy), la migración a 4.0 implica tres pasos:
Solicita la Constancia de Situación Fiscal actualizada de cada cliente y captura los cuatro datos críticos: RFC, nombre o razón social exacto, código postal del domicilio fiscal y régimen fiscal. Actualízalos en tu catálogo de clientes.
Verifica que tu sistema o tu PAC ya soporte CFDI 4.0 y que los catálogos del SAT (usos del CFDI, regímenes fiscales, formas de pago) estén al día.
Haz pruebas en ambiente sandbox antes de emitir en producción. Un solo CFDI con datos incorrectos puede llevar a cancelaciones y notas de crédito posteriores.
Cómo Factura Digital implementa el CFDI 4.0
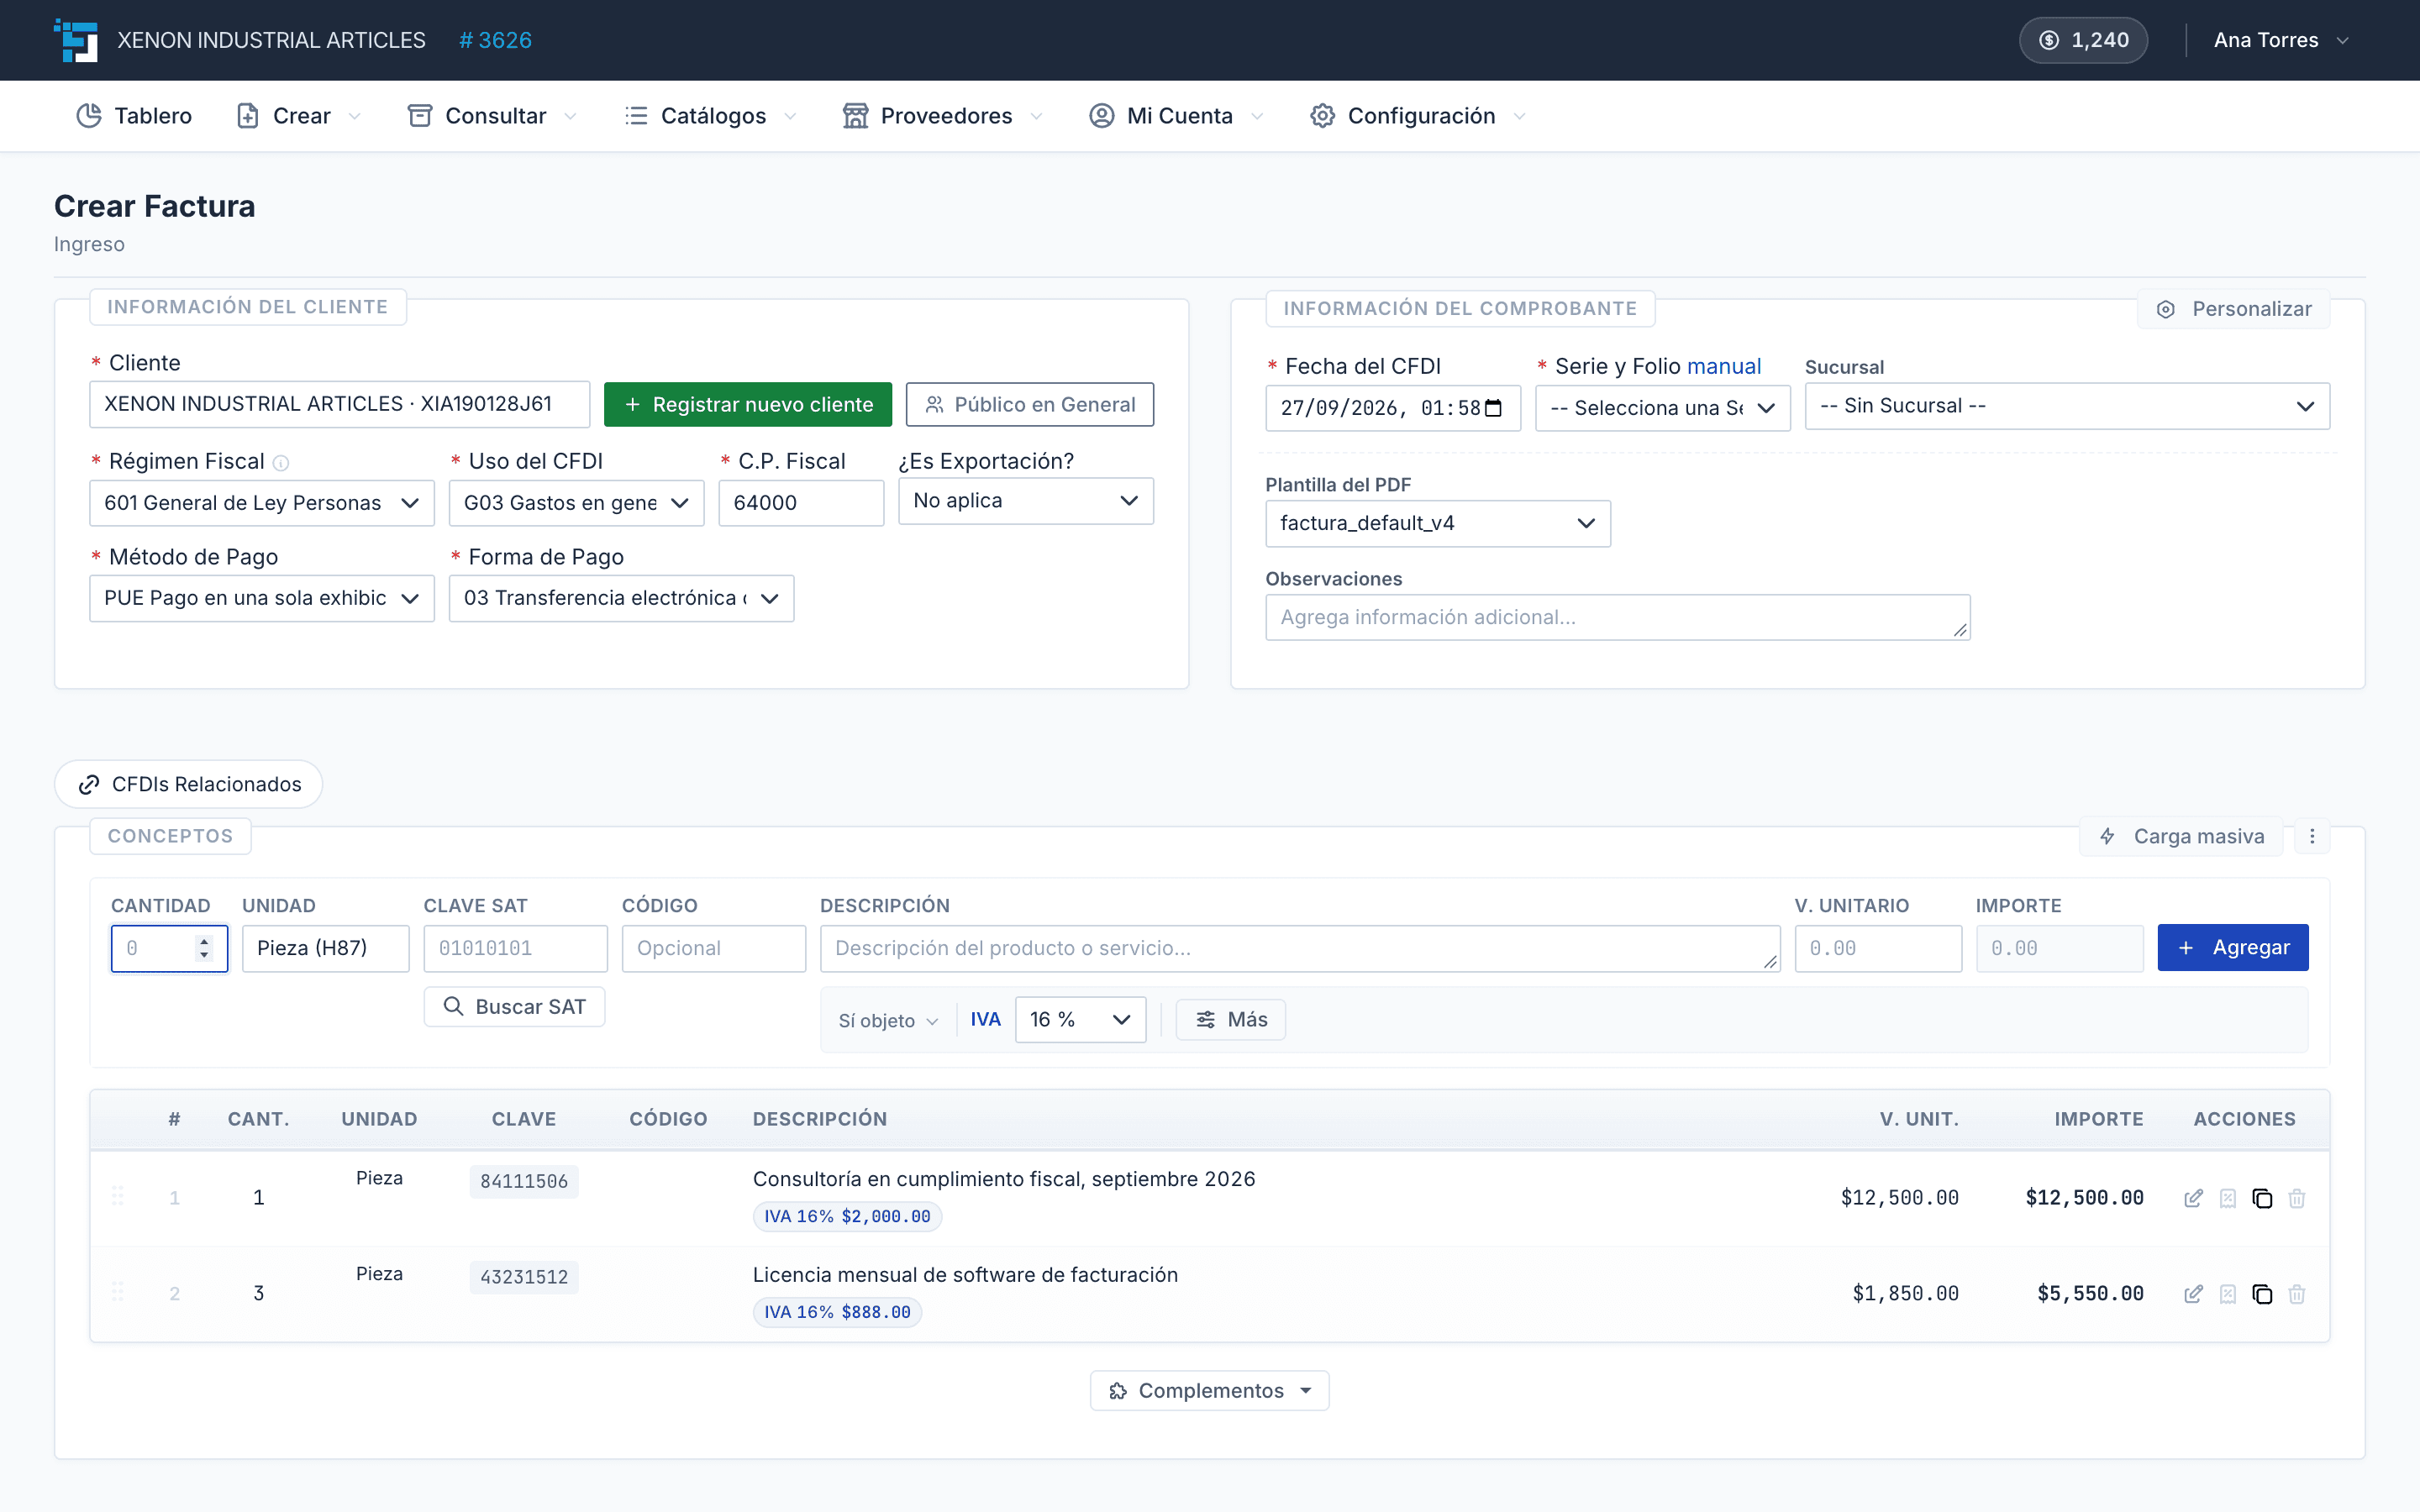
En Factura Digital emites CFDI 4.0 desde el navegador o por API, con los catálogos del SAT integrados.
Cuando das de alta a un cliente nuevo, puedes subir su Constancia de Situación Fiscal: el sistema lee su RFC, consulta al SAT en vivo y llena los datos fiscales que el CFDI 4.0 exige que coincidan. Rechaza constancias de más de seis meses y contribuyentes inactivos.
Si necesitas emitir CFDI 4.0 desde tu propio sistema, la API de timbrado recibe los datos en JSON, genera el XML conforme al Anexo 20, lo sella con tu CSD y lo timbra con el PAC. Tú no tienes que armar el XML.
