¿Qué es el Complemento de Recepción de Pagos?
El Complemento de Recepción de Pagos (REP) es un complemento del CFDI definido por el SAT para documentar los cobros que un contribuyente recibe por facturas emitidas previamente con método de pago PPD (Pago en Parcialidades o Diferido).
Su lógica nace de un problema fiscal: cuando emites una factura a crédito, el SAT no sabe cuándo el cliente te paga. Sin esa información, no puede determinar el momento exacto del IVA causado ni de la acumulación del ingreso. El REP cubre ese vacío: por cada pago recibido emites un comprobante que enlaza al CFDI original y declara el monto recibido.
¿Cuándo se emite el REP?
Se emite siempre que se reciba un pago de un CFDI emitido con:
- Método de pago PPD (Pago en Parcialidades o Diferido).
- Forma de pago '99 — Por definir' en el CFDI original.
- Cualquier cobro parcial o total sobre esa factura, sin importar el medio (transferencia, cheque, efectivo, tarjeta).
Plazo legal para emitir el REP
El plazo legal para emitir el REP es a más tardar el quinto día natural del mes inmediato siguiente al mes en que se recibió el pago. Por ejemplo, si recibes un pago el 12 de marzo, debes emitir el REP a más tardar el 5 de abril.
Emitir REP fuera de ese plazo no impide el timbrado técnico, pero se considera una infracción a las obligaciones de facturación y puede derivar en multas durante una revisión del SAT.
Versión 2.0 vs versión 1.0
El REP 2.0 es obligatorio desde el 1 de abril de 2023 (al mismo tiempo que el CFDI 4.0). Los principales cambios respecto a la versión 1.0 son:
- Nodos nuevos 'Totales' a nivel comprobante con desglose de impuestos por traslado y retención.
- Atributos obligatorios de objeto de impuesto (ObjetoImpDR) por cada documento relacionado.
- Validaciones de precisión en importes: dos decimales exactos.
- Validación cruzada del UUID del CFDI relacionado contra los registros del SAT.
- Tipo de cambio obligatorio cuando el pago no es en pesos mexicanos.
Cómo emitir un REP paso a paso
Para emitir un Complemento de Recepción de Pagos válido:
Paso 1: Identifica el CFDI original que vas a 'pagar'. Necesitas su UUID, importe total, moneda, número de parcialidad y saldo anterior.
Paso 2: Captura la fecha y hora del pago, la forma de pago real (transferencia, cheque, efectivo, tarjeta, etc.) y el importe pagado en esa exhibición.
Paso 3: Si el pago cubre varias facturas, agrega un nodo 'DoctoRelacionado' por cada UUID que se paga, con su importe parcial.
Paso 4: Si el pago es en moneda extranjera, captura el tipo de cambio publicado por el Banco de México para la fecha del pago.
Paso 5: Timbra el REP con tu PAC. El comprobante hereda los datos de receptor del CFDI original y se asocia automáticamente.
Casos especiales: pagos parciales, anticipos y devoluciones
El REP tiene varios escenarios particulares que conviene conocer:
- Pago parcial — Emite un REP por el monto recibido. El saldo pendiente se actualiza para el siguiente pago.
- Pago de varias facturas en una sola exhibición — Un solo REP con múltiples DoctoRelacionado, uno por cada UUID.
- Pago en moneda extranjera — Captura el tipo de cambio del día del pago. Si la factura original también fue en moneda extranjera, ambos tipos de cambio deben coincidir o documentar la diferencia.
- Anticipos — Si recibiste un anticipo antes de emitir la factura definitiva, ese anticipo requiere su propio CFDI de Ingreso con método PUE, no un REP.
- Devoluciones — Si devuelves un pago ya recibido y aplicado vía REP, debes emitir un CFDI de Egreso (nota de crédito) referenciando el comprobante original.
- Cobro de saldo cero — Si un cliente paga $0 (por ejemplo, una bonificación aplicada al 100 %), no se emite REP: se emite una nota de crédito sobre el CFDI original.
Errores comunes al emitir REP
Los errores más frecuentes que detectan los PAC al timbrar un REP son:
- Emitir REP a un CFDI que se emitió con método PUE (no aplica).
- Capturar un importe pagado mayor al saldo pendiente del CFDI relacionado.
- Olvidar el tipo de cambio cuando el pago es en moneda extranjera.
- Errores de precisión decimal (un centavo de diferencia rompe la validación).
- Emitir el REP fuera del plazo (después del quinto día del mes siguiente al cobro).
Cómo emites el REP en Factura Digital
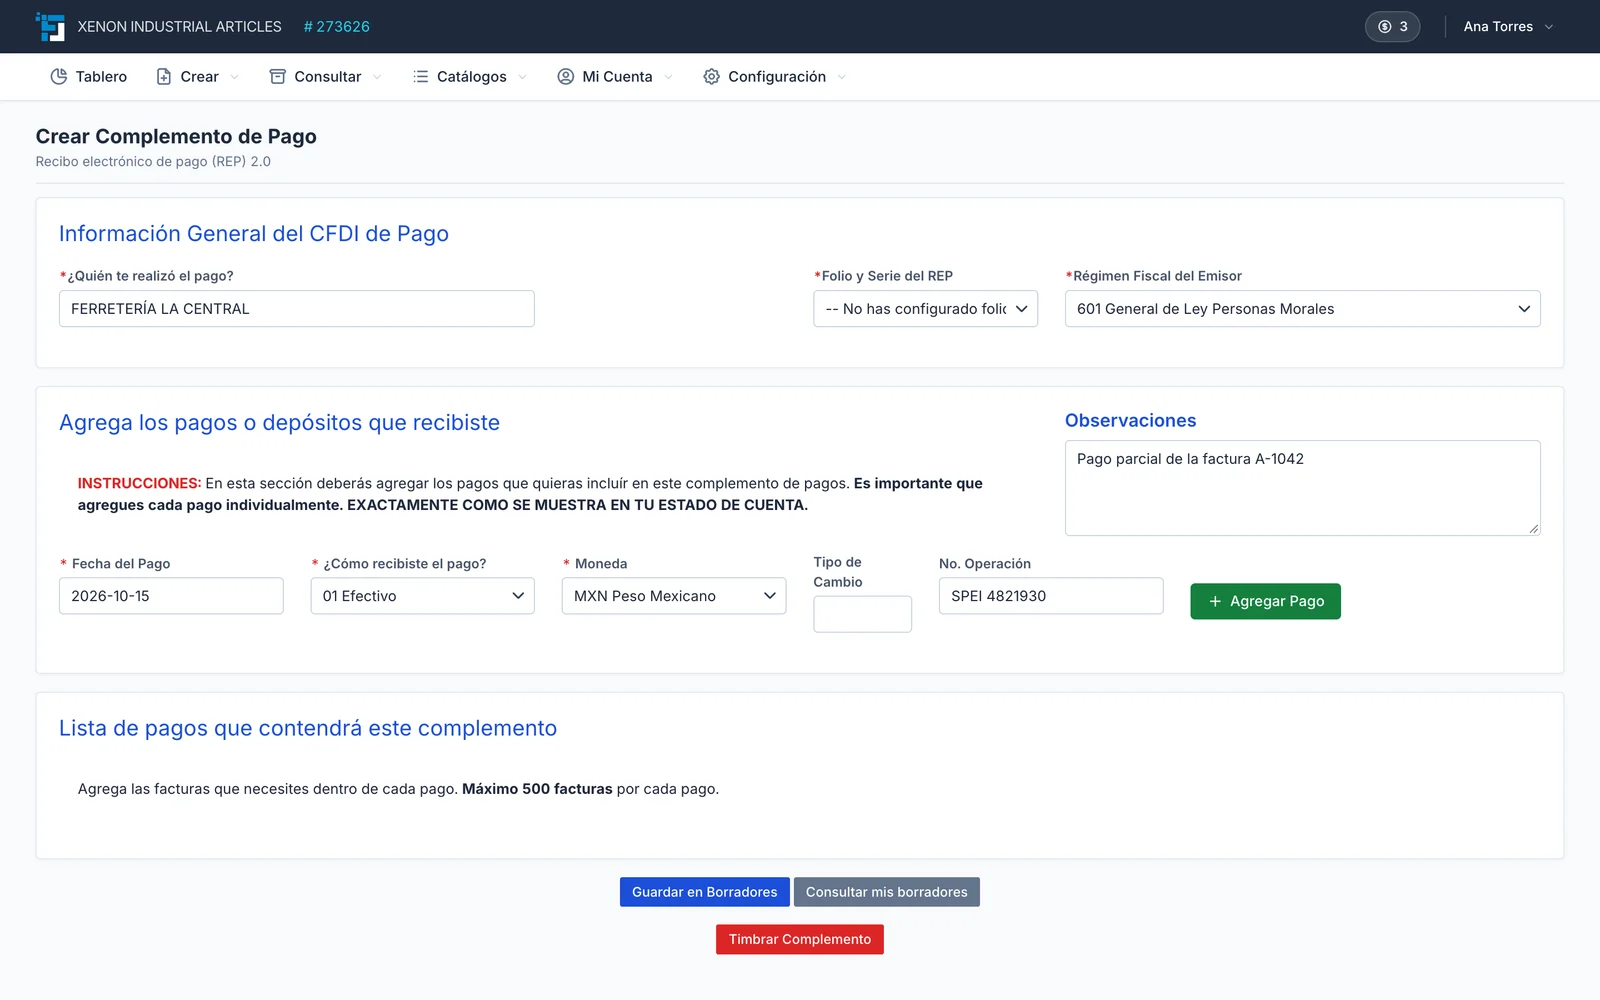
En Factura Digital la cobranza vive en tu listado de facturas emitidas. Registras el pago total o parcial de una factura PPD y, en el mismo paso, puedes timbrar su complemento de pago con el UUID relacionado, los importes, los impuestos y los saldos anterior e insoluto.
Si un cliente te pagó varias facturas en un solo depósito, creas un solo REP que las relaciona todas. El tablero te muestra las cuentas vencidas y por vencer, y el reporte de pagos te dice qué facturas ya tienen complemento.
