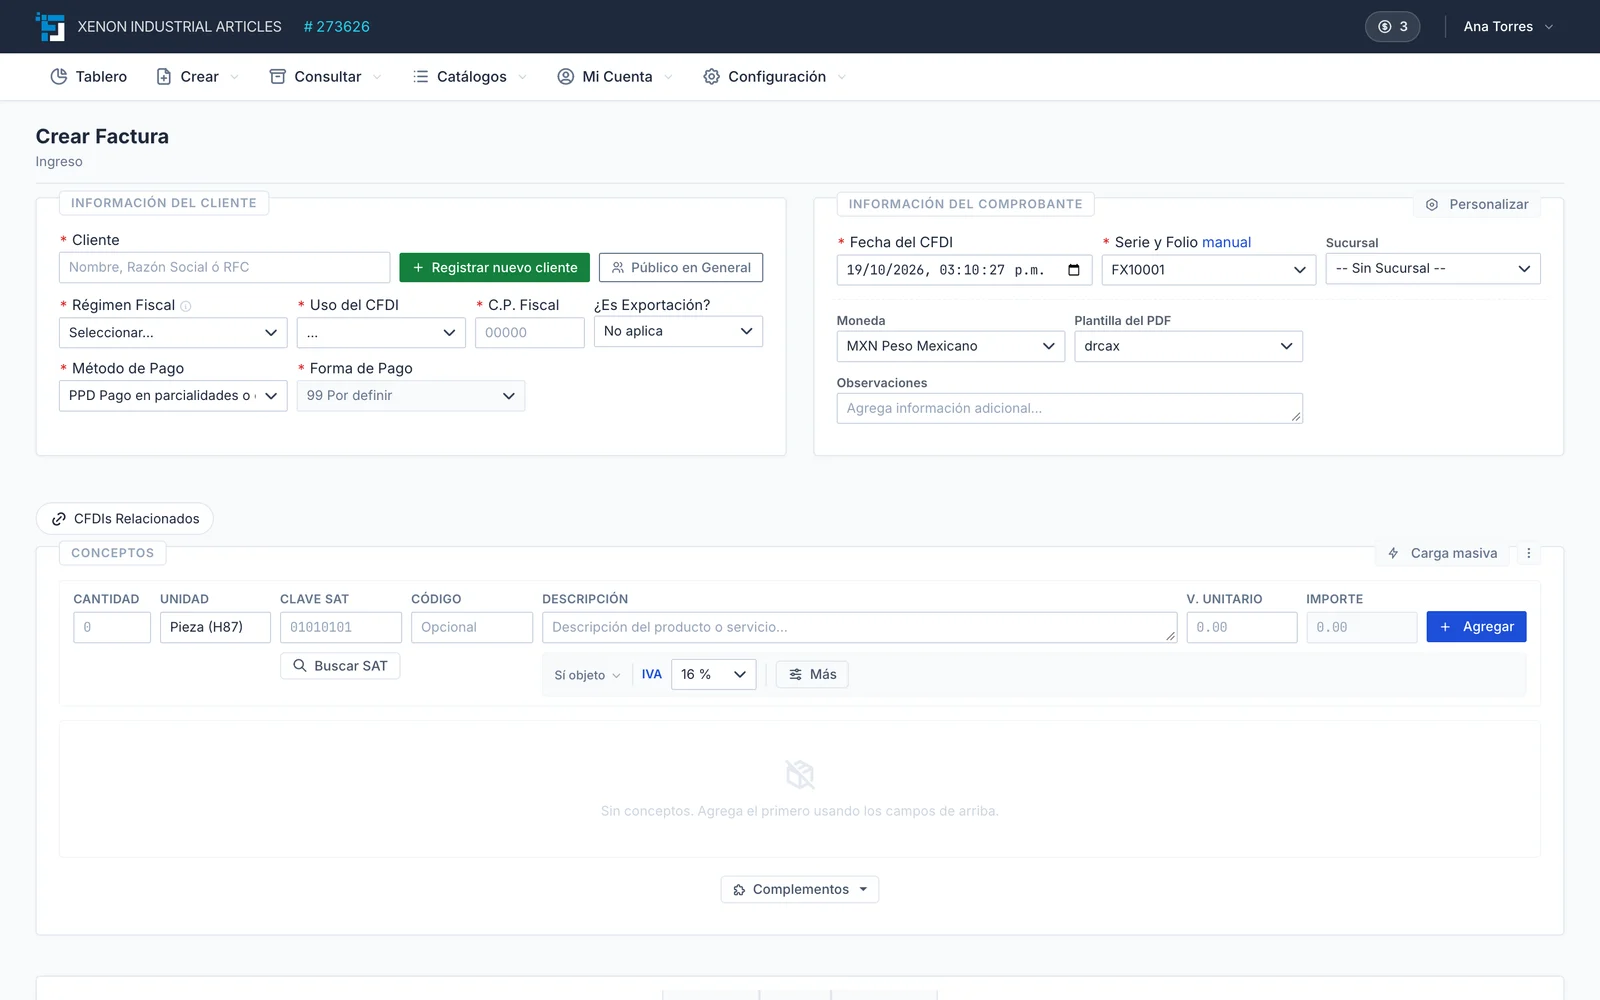
Requisitos previos para emitir CFDI 4.0
Para emitir un CFDI 4.0 en México necesitas tener resueltos tres requisitos técnicos y fiscales antes de capturar el primer concepto. Sin ellos, ningún sistema —web, escritorio o por API— te dejará timbrar.
El primero es contar con un Certificado de Sello Digital (CSD) vigente expedido por el SAT a nombre de tu RFC. El CSD se compone de un archivo .cer, un archivo .key y la contraseña con la que se generó. Es lo que firma criptográficamente el XML antes de mandarlo al PAC.
- RFC del emisor activo en el padrón del SAT, con régimen fiscal asignado.
- Certificado de Sello Digital (CSD) vigente y cargado en tu sistema de facturación.
- Datos del receptor exactamente como aparecen en su Constancia de Situación Fiscal (CIF).
- Uso del CFDI compatible con el régimen fiscal del receptor.
- Sistema conectado a un Proveedor Autorizado de Certificación (PAC) para el timbrado.
Paso 1 — Captura los datos del receptor
El primer paso operativo es identificar al receptor. El SAT te exige cuatro campos que deben coincidir exactamente con su Constancia de Situación Fiscal vigente. Si uno solo no cuadra, el PAC rechaza el timbrado.
Captura el RFC, el nombre o razón social tal cual aparece en la constancia (con acentos, sin abreviaturas, sin nombre comercial), el código postal del domicilio fiscal (no la sucursal) y el régimen fiscal del receptor. En Factura Digital puedes dar de alta al cliente subiendo su constancia: el sistema consulta al SAT y llena esos campos.
Paso 2 — Define el uso del CFDI
El uso del CFDI es la clave que indica para qué deducirá o acreditará el receptor ese comprobante. El SAT publica el catálogo c_UsoCFDI con valores como 'G01 — Adquisición de mercancías', 'G03 — Gastos en general', 'P01 — Por definir' o 'CP01 — Pagos'.
El uso CFDI debe ser compatible con el régimen fiscal del receptor. Por ejemplo, un receptor con régimen 'Sueldos y Salarios' (605) no puede recibir un CFDI con uso 'G03'. Si te equivocas, el PAC te devuelve el error CFDI40177.
Paso 3 — Agrega los conceptos
Cada concepto es una línea del CFDI: un producto, servicio o cobro. Por cada concepto el SAT te exige cinco datos mínimos:
- Clave de producto/servicio del catálogo c_ClaveProdServ (ocho dígitos).
- Clave de unidad del catálogo c_ClaveUnidad (por ejemplo H87 para pieza o E48 para servicio).
- Cantidad y descripción libre.
- Valor unitario (sin impuestos) y descuento si aplica.
- Objeto del impuesto (ObjetoImp): 01 no objeto, 02 sí objeto, 03 sí objeto y no obligado al desglose.
Paso 4 — Registra impuestos por concepto
Si el concepto es objeto de impuesto (ObjetoImp 02), debes desglosar los impuestos por traslado y, si aplica, por retención. Lo más común en México es IVA al 16 %, pero hay variantes:
IVA al 16 % en operaciones nacionales. IVA al 8 % en franja fronteriza norte o sur. IVA al 0 % en alimentos básicos, libros, medicinas y exportaciones. IVA exento (no tasa) en servicios médicos, educativos y financieros. IEPS en bebidas alcohólicas, tabaco, combustibles y bebidas azucaradas con tasas específicas. Si tu giro es de servicios profesionales a personas morales, también aplica retención de IVA del 10.67 % e ISR del 10 % adicional.
Paso 5 — Valida antes de timbrar
Antes de mandar el CFDI al PAC, valida que la estructura XML cumpla con el Anexo 20 del SAT. Los errores más comunes que detendrán el timbrado son: importes con más de dos decimales, suma de impuestos que no cuadra con el total, código postal del emisor que no coincide con el lugar de expedición, o falta de método y forma de pago consistentes con el tipo de comprobante.
Si tu sistema no revisa antes, vas a depender de que el timbrado te rechace. En Factura Digital, cuando el SAT rechaza algo, el error se explica en español y te dice qué corregir.
Paso 6 — Timbra con tu PAC
El timbrado es el último paso: tu sistema firma el XML con el CSD y lo envía al Proveedor Autorizado de Certificación (PAC), que valida los datos contra los servicios del SAT, asigna un UUID (Folio Fiscal) y regresa el XML timbrado más un PDF de representación impresa.
Una vez timbrado, el CFDI es un documento fiscal válido. Tienes la obligación de entregárselo al receptor (XML y PDF) y conservarlo por cinco años. Cualquier corrección posterior implica cancelar y reemitir, no editar.
En Factura Digital el timbrado es ultrarrápido y con respaldo: si un PAC no responde, tu CFDI se timbra igual. Cada CFDI timbrado usa un folio, y los folios no caducan.
